

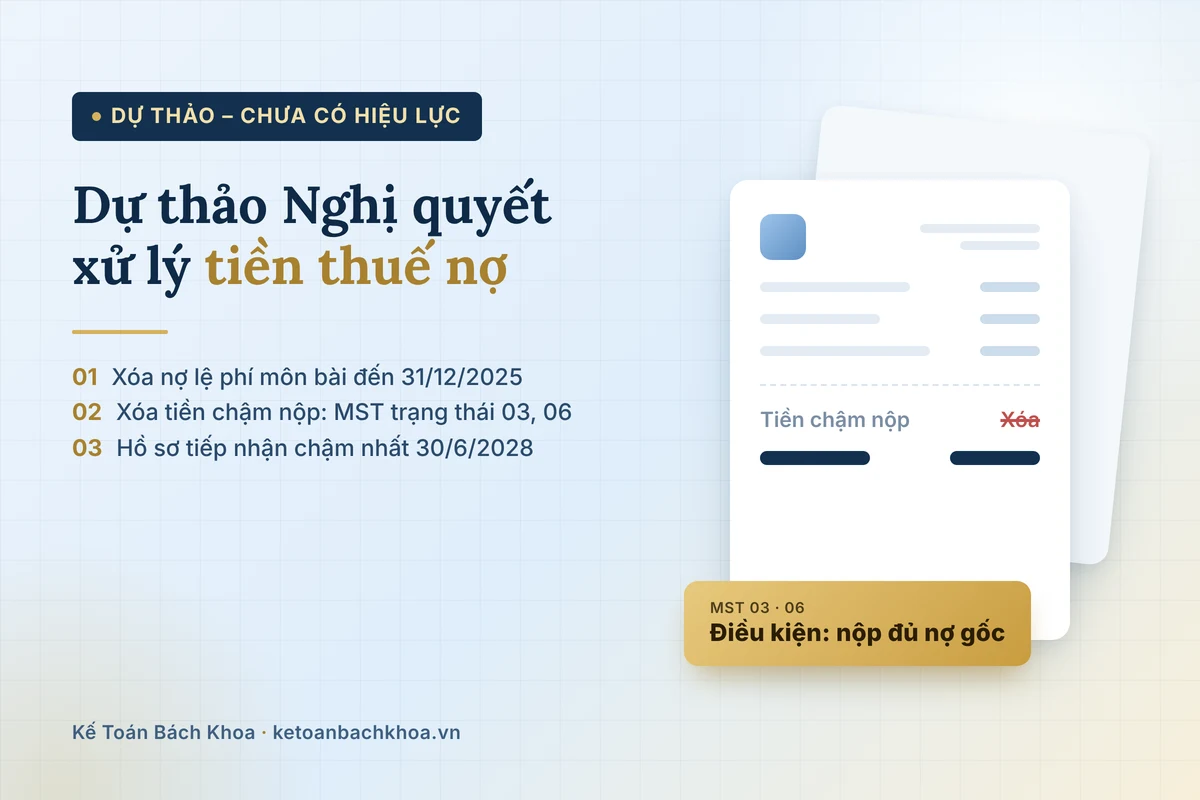
Dự thảo Nghị quyết xử lý tiền thuế nợ (bản dự thảo ngày 01/11, chưa có số hiệu: “Nghị quyết số /2026/QH16”) đề xuất hai việc: xóa nợ lệ phí môn bài phát sinh đến hết 31/12/2025, và xóa tiền chậm nộp cho người nộp thuế đang ở trạng thái ngừng hoạt động chưa chấm dứt hiệu lực mã số thuế (trạng thái 03) hoặc không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Khoản xóa tiền chậm nộp đi kèm điều kiện: nộp đủ nợ gốc và được cơ quan thuế tiếp nhận hồ sơ khôi phục hoặc chấm dứt hiệu lực MST chậm nhất ngày 30/6/2028.
Đây mới là dự thảo, chưa được Quốc hội thông qua, chưa có hiệu lực. Nội dung dưới đây tính đến ngày 16/11/2026 và có thể thay đổi khi văn bản được ban hành.
Dự thảo Nghị quyết xử lý tiền thuế nợ là văn bản gì?
Theo bản dự thảo ngày 01/11, đây là Nghị quyết của Quốc hội khóa XVI, ban hành “chính sách đặc thù về xử lý tiền thuế nợ” nhằm tháo gỡ khó khăn cho người nộp thuế khi thực hiện luật quản lý thuế, đáp ứng yêu cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu. Dự thảo gồm 6 điều, chia 3 chương. Phần “thông qua ngày … tháng … năm 2026” và số hiệu còn để trống, nên chưa thể coi là quy định đang có hiệu lực.
Đối tượng áp dụng: MST trạng thái 03, 06 đến ngày 21/11/2026
Dự thảo áp dụng cho người nộp thuế được cơ quan thuế xác định ở một trong hai tình trạng, tính đến ngày 21/11/2026:
- Ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03).
- Không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế (trạng thái 06).
Các trường hợp không thuộc đối tượng theo dự thảo:
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh ở trạng thái trên, nếu doanh nghiệp, tổ chức đang hoạt động hoặc tạm ngừng kinh doanh có thời hạn.
- Người nộp thuế có phát sinh hoạt động sản xuất, kinh doanh hoặc nghĩa vụ thuế từ hoạt động đó trong thời gian không hoạt động tại địa chỉ đã đăng ký hoặc ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế.
Ngoài ra, dự thảo không áp dụng với khoản thuế nợ liên quan đến trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp, hoặc vụ việc đang được thanh tra, điều tra, truy tố, xét xử.
Xoá nợ lệ phí môn bài theo dự thảo Nghị quyết xử lý tiền thuế nợ
Theo Điều 4 của dự thảo:
- Xóa khoản nợ lệ phí môn bài phát sinh đến hết 31/12/2025, cùng tiền chậm nộp của khoản được xóa.
- Xóa tiền chậm nộp lệ phí môn bài còn nợ đến thời điểm 21/11/2026.
- Nếu có nghĩa vụ khai, nộp lệ phí môn bài phát sinh đến hết 31/12/2025 nhưng chưa khai, nộp và chưa được hạch toán trên Hệ thống thông tin quản lý thuế thì không phải khai, nộp và không bị tính tiền chậm nộp đối với nghĩa vụ này.
- Người nộp thuế không phải nộp hồ sơ đề nghị xóa nợ; việc xử lý căn cứ dữ liệu trên Hệ thống thông tin quản lý thuế.
Phạm vi này gồm cả thuế môn bài theo quy định có hiệu lực trước ngày 01/1/2017 (Điều 1).
Xóa tiền chậm nộp cho MST trạng thái 03, 06: điều kiện và mốc 30/6/2028
Theo Điều 3 và Điều 5, tiền chậm nộp do cơ quan quản lý thuế quản lý thu được xóa khi người nộp thuế đồng thời:
- Đã nộp đủ tiền thuế nợ gốc vào ngân sách nhà nước.
- Đã nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo pháp luật quản lý thuế, và hồ sơ được cơ quan thuế tiếp nhận chậm nhất ngày 30/6/2028.
Số tiền chậm nộp được xóa gồm: (a) tiền chậm nộp phát sinh đến ngày nộp đủ nợ gốc, chậm nhất là 30/6/2028; (b) tiền chậm nộp còn nợ nếu người nộp thuế không còn nợ gốc đến thời điểm 21/11/2026.
Dự thảo giải thích “tiền thuế nợ gốc” là tiền thuế, tiền thu từ xử phạt vi phạm hành chính và các khoản thu khác quy định tại điểm b khoản 1 Điều 38 Luật Quản lý thuế, trừ lệ phí môn bài. Như vậy, dự thảo không xóa nợ gốc của các khoản này; người nộp thuế vẫn phải nộp trước.
Nếu người nộp thuế đã được xóa tiền phạt chậm nộp, tiền chậm nộp theo Nghị quyết 94/2019/QH14 (26/11/2019), dự thảo có quy định riêng tại khoản 2 Điều 5 để tránh trùng lặp với khoản 4 Điều 3 của Nghị quyết đó.
Các mốc thời gian trong dự thảo Nghị quyết xử lý tiền thuế nợ
Mốc | Ý nghĩa theo dự thảo | Điều |
|---|---|---|
01/7/2013, 01/1/2017 | Mốc pháp luật trước đó về tiền phạt chậm nộp và thuế môn bài được tính vào phạm vi | 1 |
31/12/2025 | Hết ngày: lệ phí môn bài phát sinh đến đây được xóa nợ | 4 |
21/11/2026 | Mốc xác định trạng thái 03, 06; mốc xóa tiền chậm nộp lệ phí môn bài còn nợ; ngày hiệu lực dự kiến | 1, 2, 4, 5, 6 |
30/6/2028 | Hạn cơ quan thuế tiếp nhận hồ sơ; hạn nộp đủ nợ gốc; hết thời hạn áp dụng chính sách | 5, 6 |
Cuối năm 2028 | Chính phủ báo cáo Quốc hội kết quả tại kỳ họp cuối năm 2028 | 6 |
Hồ sơ đã tiếp nhận nhưng chưa xử lý xong sau 30/6/2028
Theo Điều 6, hồ sơ hợp lệ đã được cơ quan thuế tiếp nhận đến 30/6/2028 và đã nộp đủ nợ gốc đúng hạn mà cơ quan thuế chưa xử lý xong thì tiếp tục được giải quyết theo Nghị quyết. Trường hợp phải chờ kết luận, quyết định hoặc văn bản của cơ quan có thẩm quyền để xác định khoản nợ có thuộc trường hợp loại trừ hay không, cơ quan thuế tiếp tục xem xét sau 30/6/2028 khi có đủ căn cứ.
Chi tiết thẩm quyền và trình tự do Chính phủ quy định. Dự thảo nêu Chính phủ không quy định thêm điều kiện, hồ sơ hoặc thủ tục hành chính ngoài Nghị quyết; việc khôi phục hoặc chấm dứt hiệu lực mã số thuế vẫn thực hiện theo pháp luật quản lý thuế.
Doanh nghiệp nên chuẩn bị gì trong lúc chờ văn bản chính thức?
Vì đây là dự thảo, việc dưới đây chỉ là gợi ý rà soát, không phải nghĩa vụ pháp lý:
- Tra cứu trạng thái mã số thuế hiện tại (03, 06 hay trạng thái khác) và địa chỉ đã đăng ký.
- Lập danh mục các khoản nợ trên hệ thống: lệ phí môn bài, thuế, tiền phạt, tiền chậm nộp; tách riêng nợ gốc (phải nộp) với phần dự thảo đề xuất xóa.
- Rà soát xem trong thời gian không hoạt động có phát sinh doanh thu, hóa đơn hoặc nghĩa vụ thuế hay không, vì đây là nhóm bị loại trừ trong dự thảo.
- Xác định hướng xử lý mã số thuế (khôi phục hoặc chấm dứt hiệu lực) và chuẩn bị hồ sơ theo pháp luật quản lý thuế hiện hành.
- Theo dõi kỳ họp Quốc hội và văn bản hướng dẫn của Chính phủ, cơ quan thuế trước khi nộp tiền hoặc hồ sơ.
Câu hỏi thường gặp
Dự thảo Nghị quyết xử lý tiền thuế nợ đã có hiệu lực chưa? Chưa. Đây là bản dự thảo ngày 01/11, số hiệu và ngày thông qua còn để trống. Ngày 21/11/2026 chỉ là ngày hiệu lực dự kiến ghi trong dự thảo.
MST trạng thái 03, 06 có được xóa nợ lệ phí môn bài không? Theo dự thảo, có đối với khoản phát sinh đến hết 31/12/2025, và người nộp thuế không phải nộp hồ sơ đề nghị xóa nợ, miễn là không thuộc trường hợp loại trừ.
Muốn được xóa tiền chậm nộp thì phải làm gì? Theo dự thảo, phải nộp đủ nợ gốc và nộp hồ sơ hợp lệ khôi phục hoặc chấm dứt hiệu lực MST, được cơ quan thuế tiếp nhận chậm nhất 30/6/2028.
Dự thảo có xóa tiền thuế gốc không? Không. Nợ gốc gồm tiền thuế, tiền xử phạt vi phạm hành chính và các khoản thu khác theo điểm b khoản 1 Điều 38 Luật Quản lý thuế (trừ lệ phí môn bài) vẫn phải nộp; dự thảo chỉ xóa tiền chậm nộp khi đủ điều kiện.
Doanh nghiệp có phát sinh hoạt động kinh doanh khi ở trạng thái 03, 06 có được áp dụng không? Theo Điều 2 của dự thảo, trường hợp có phát sinh hoạt động sản xuất, kinh doanh hoặc nghĩa vụ thuế từ hoạt động đó nằm trong nhóm không thuộc đối tượng. Cần căn cứ văn bản chính thức và hướng dẫn để áp dụng vào từng hồ sơ.
Nguồn tham khảo và thời điểm cập nhật
- Bản dự thảo Nghị quyết số /2026/QH16, dự thảo ngày 01/11 (tài liệu đầu vào do biên tập cung cấp, chưa đối chiếu với cổng thông tin chính thức).
- Luật Việt Nam: Đề xuất xóa nợ lệ phí môn bài, xóa tiền chậm nộp có điều kiện cho người nộp thuế ở trạng thái 03, 06 (bài ngày 02/11/2026, đã mở đọc).
- Cập nhật đến ngày 16/11/2026: chưa có thông tin về việc thông qua hoặc ban hành.
Liên hệ tư vấn
Kế Toán Bách Khoa đồng hành cùng doanh nghiệp trong việc rà soát mã số thuế, đối chiếu nợ thuế trên hệ thống, hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế, kê khai thuế, hóa đơn điện tử và báo cáo tài chính theo quy định. Nếu cần trao đổi về trường hợp cụ thể, quý doanh nghiệp có thể liên hệ:
Công ty TNHH Dịch vụ tư vấn thuế Bách Khoa
Hotline: 094.859.3663
VPGD: Tòa nhà Sông Đà 9 – số 2 Nguyễn Hoàng, phường Từ Liêm, TP. Hà Nội
Website: Kế toán Bách Khoa | Dịch vụ kế toán thuế | Thành lập công ty

Lỗi: Không tìm thấy biểu mẫu liên hệ.
Bài viết liên quan: