

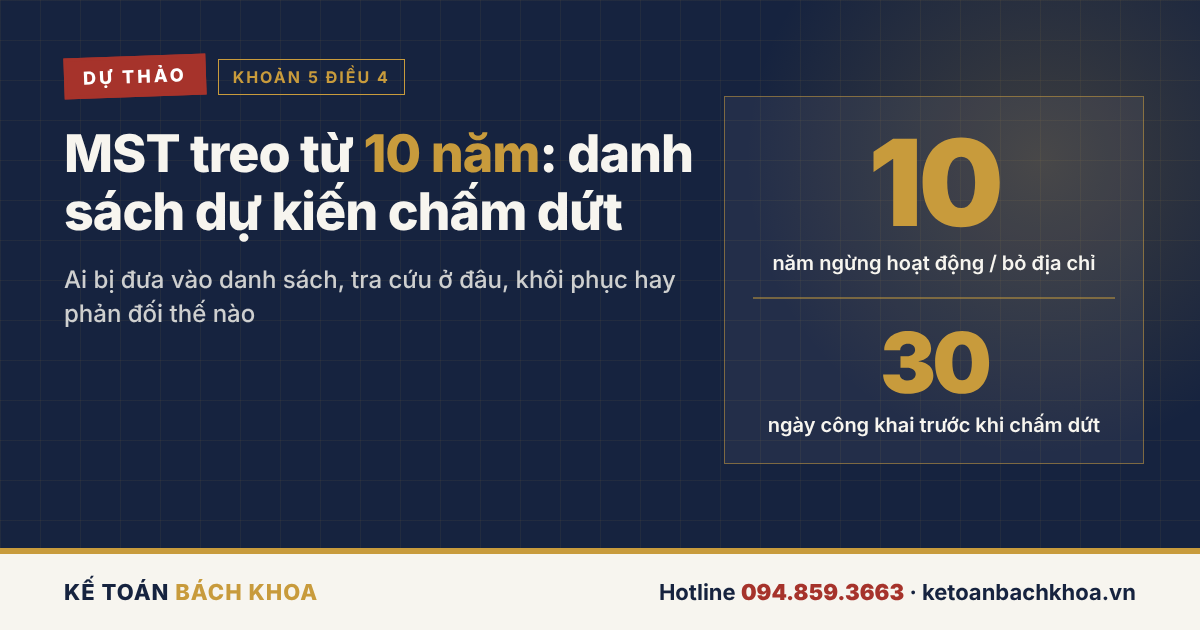
Tóm tắt nhanh: Theo khoản 5 Điều 4 Dự thảo Nghị quyết của Chính phủ, cơ quan thuế sẽ tự chấm dứt hiệu lực mã số thuế của người nộp thuế đã ngừng hoạt động hoặc không hoạt động tại địa chỉ đăng ký từ đủ 10 năm trở lên, nếu không nợ thuế và không bị thanh tra, điều tra. Trước khi chấm dứt, danh sách được công khai 30 ngày. Muốn giữ MST, doanh nghiệp phải gửi văn bản đề nghị khôi phục trong 30 ngày đó.
MST nào sẽ bị tự động chấm dứt?
MST bị chấm dứt khi đáp ứng đủ bốn điều kiện, tính đến ngày Nghị quyết có hiệu lực:
Điều kiện | Nội dung cụ thể |
|---|---|
1. Trạng thái | Ngừng hoạt động nhưng chưa làm thủ tục chấm dứt MST (trạng thái 03), hoặc không hoạt động tại địa chỉ đăng ký (trạng thái 06) |
2. Thời gian | Kéo dài từ đủ 10 năm trở lên |
3. Nợ thuế | Không còn nợ thuế |
4. Pháp lý | Không đang bị thanh tra, điều tra, truy tố, xét xử |
Ví dụ: công ty bị cơ quan thuế xác định không hoạt động tại địa chỉ đăng ký từ tháng 3/2016, không nợ thuế. Nếu Nghị quyết có hiệu lực vào tháng 12/2026, công ty đã đủ 10 năm và thuộc diện bị chấm dứt MST.
Cơ quan thuế chấm dứt MST theo quy trình nào?
- Công khai 30 ngày: Cơ quan thuế đăng danh sách người nộp thuế dự kiến chấm dứt MST trên Trang thông tin điện tử của cơ quan quản lý thuế.
- Nhận phản hồi: Người nộp thuế có thể gửi văn bản đề nghị khôi phục MST; tổ chức, cá nhân liên quan có thể gửi văn bản phản đối.
- Chấm dứt MST: Hết 30 ngày mà không có đề nghị khôi phục hay phản đối, cơ quan thuế chấm dứt hiệu lực MST trên Hệ thống thông tin quản lý thuế.
- Chuyển thông tin: Cơ quan thuế công khai kết quả và chuyển thông tin sang cơ quan đăng ký kinh doanh để xử lý theo pháp luật doanh nghiệp, hợp tác xã.
Làm sao biết MST của mình có bị chấm dứt không?
- Tra cứu trạng thái MST và ngày chuyển sang trạng thái 03 hoặc 06.
- Tính khoảng thời gian từ ngày chuyển trạng thái đến ngày Nghị quyết có hiệu lực: đủ 10 năm là thuộc diện xem xét.
- Kiểm tra số dư nợ thuế trên tài khoản thuế điện tử: còn nợ thì không bị chấm dứt tự động.
- Theo dõi Trang thông tin điện tử của cơ quan quản lý thuế trong thời gian công khai danh sách.
Muốn giữ lại MST thì làm gì?
Gửi văn bản đề nghị khôi phục MST đến cơ quan thuế quản lý trực tiếp trong 30 ngày công khai. Khi khôi phục, doanh nghiệp được hưởng các ưu đãi khác của dự thảo: miễn tờ khai kỳ không phát sinh nghĩa vụ thuế và chỉ chịu 30–70% mức phạt chậm nộp hồ sơ còn thiếu.
Tình huống của doanh nghiệp | Nên làm |
|---|---|
Muốn dùng lại pháp nhân, tên công ty, lịch sử thành lập | Gửi đề nghị khôi phục MST trong 30 ngày |
Còn tài sản, hợp đồng, công nợ phải thu chưa xử lý | Rà soát trước, cân nhắc khôi phục để xử lý dứt điểm |
Không còn nhu cầu kinh doanh, không còn tài sản, công nợ | Có thể để cơ quan thuế chấm dứt, rồi hoàn tất thủ tục với cơ quan đăng ký kinh doanh |
Là chủ nợ, đối tác, thành viên góp vốn có quyền lợi liên quan | Gửi văn bản phản đối trong 30 ngày |
MST đã bị chấm dứt có thể bị khôi phục lại không?
Có. Khoản 7 Điều 4 dự thảo quy định: nếu cơ quan thuế hoặc cơ quan nhà nước phát hiện người nộp thuế thực tế có phát sinh nghĩa vụ thuế chưa được ghi nhận, MST sẽ bị khôi phục về trạng thái trước khi chấm dứt. Doanh nghiệp bị xác định lại nghĩa vụ thuế, tiền chậm nộp và xử lý vi phạm theo quy định.
MST treo chưa đủ 10 năm thì sao?
Không bị chấm dứt tự động. Doanh nghiệp phải tự làm thủ tục chấm dứt hoặc khôi phục MST, nhưng vẫn được miễn tờ khai kỳ không phát sinh và giảm tiền phạt chậm nộp hồ sơ theo dự thảo.
Câu hỏi thường gặp
Quy định tự động chấm dứt MST 10 năm đã áp dụng chưa? Chưa. Đây là nội dung của dự thảo Nghị quyết đang lấy ý kiến rộng rãi.
Còn nợ thuế một khoản nhỏ có bị chấm dứt tự động không? Không. Dự thảo yêu cầu không có nợ thuế và không nêu ngưỡng; doanh nghiệp còn nợ phải tự xử lý.
MST bị chấm dứt có nghĩa là doanh nghiệp đã giải thể? Không. Chấm dứt MST là thủ tục thuế; tình trạng pháp lý của doanh nghiệp do cơ quan đăng ký kinh doanh xử lý tiếp.
Kế Toán Bách Khoa kiểm tra MST miễn phí
Chúng tôi kiểm tra MST có thuộc diện bị chấm dứt tự động, theo dõi danh sách công khai và lập văn bản đề nghị khôi phục hoặc phản đối đúng hạn.
VPGD: Tòa nhà Sông Đà 9 – số 2 Nguyễn Hoàng, Mỹ Đình 2, Nam Từ Liêm, Hà Nội
Hotline: 094.859.3663
Zalo: Dịch vụ tư vấn thuế Bách Khoa
Website: Dịch vụ kế toán trọn gói
Pass giải nén: 094859366

Lỗi: Không tìm thấy biểu mẫu liên hệ.
Bài viết liên quan: