

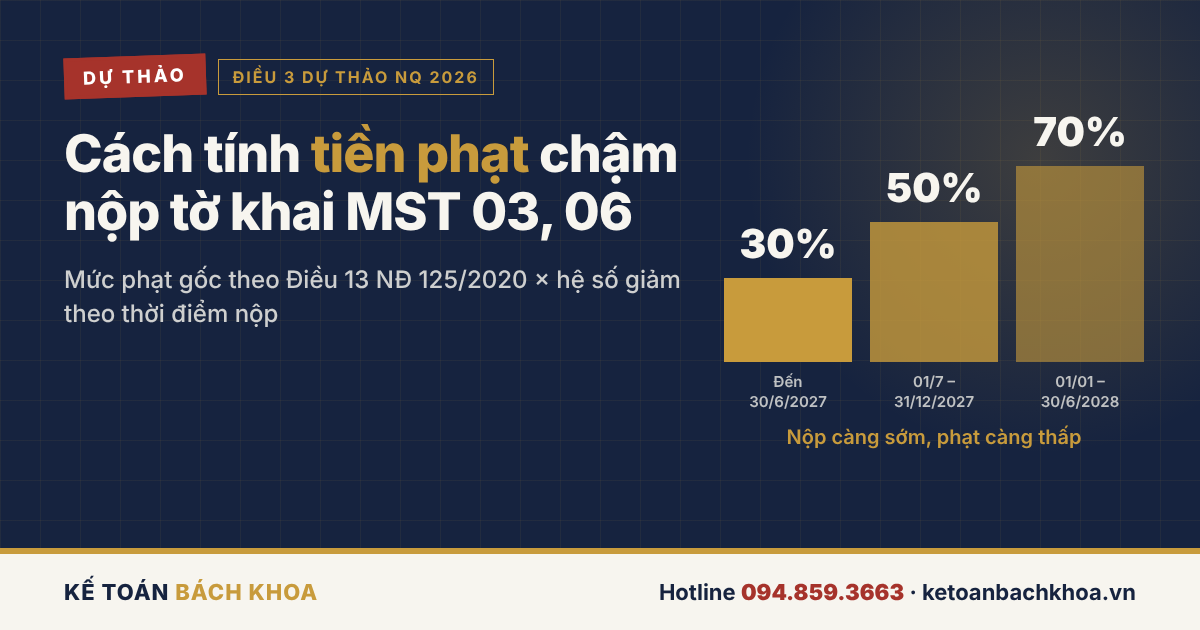
Tóm tắt nhanh: Tiền phạt theo dự thảo = mức phạt gốc tại Điều 13 Nghị định 125/2020/NĐ-CP × hệ số giảm. Hệ số là 30% nếu nộp đủ tờ khai còn thiếu đến 30/6/2027, 50% nếu nộp trong nửa cuối 2027, 70% nếu nộp trong nửa đầu 2028. Hộ, cá nhân kinh doanh kê khai có hệ số cố định 15%; hộ khoán không bị phạt vi phạm thủ tục thuế.
Công thức tính
Tiền phạt mỗi tờ khai = Mức phạt gốc theo Điều 13 NĐ 125/2020 × Hệ số theo dự thảo
Tổng tiền phạt = Tổng tiền phạt của từng tờ khai phải nộp bổ sung. Các kỳ được miễn nộp tờ khai theo Điều 2 dự thảo không bị tính phạt.
Bước 1: Xác định mức phạt gốc theo số ngày chậm
Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP) quy định mức phạt cho tổ chức như sau; cá nhân bằng một nửa (nguồn):
Số ngày chậm nộp | Khung phạt với tổ chức | Mức trung bình thường áp dụng |
|---|---|---|
1–5 ngày, có tình tiết giảm nhẹ | Cảnh cáo | – |
1–30 ngày | 2–5 triệu đồng | 3,5 triệu đồng |
31–60 ngày | 5–8 triệu đồng | 6,5 triệu đồng |
61–90 ngày; hoặc trên 90 ngày nhưng không phát sinh số thuế phải nộp | 8–15 triệu đồng | 11,5 triệu đồng |
Trên 90 ngày, có phát sinh số thuế phải nộp | 15–25 triệu đồng | 20 triệu đồng |
Với doanh nghiệp treo nhiều năm, hầu hết tờ khai còn thiếu đều chậm trên 90 ngày. Tờ khai không phát sinh số thuế rơi vào khung 8–15 triệu; tờ khai có số thuế rơi vào khung 15–25 triệu (mức phạt tối đa không vượt số thuế phát sinh trên tờ khai, nhưng không thấp hơn 11,5 triệu đồng).
Bước 2: Áp hệ số theo thời điểm nộp
Đối tượng | Đến 30/6/2027 | 01/7–31/12/2027 | 01/01–30/6/2028 |
|---|---|---|---|
Doanh nghiệp, tổ chức | 30% | 50% | 70% |
Hộ, cá nhân kinh doanh kê khai | 15% | 15% | 15% |
Hộ, cá nhân kinh doanh nộp thuế khoán | Không phạt | Không phạt | Không phạt |
Ví dụ: công ty còn thiếu 6 tờ khai phải nộp bổ sung
Công ty TNHH X ở trạng thái 06. Sau khi trừ các kỳ được miễn, còn 6 tờ khai phải nộp: 4 tờ khai không phát sinh số thuế và 2 tờ khai có số thuế, đều chậm trên 90 ngày.
Thời điểm nộp | 4 tờ khai không phát sinh (11,5 tr/tờ gốc) | 2 tờ khai có số thuế (20 tr/tờ gốc) | Tổng tiền phạt |
|---|---|---|---|
Không có Nghị quyết | 46 triệu | 40 triệu | 86 triệu |
Đến 30/6/2027 (30%) | 13,8 triệu | 12 triệu | 25,8 triệu |
Nửa cuối 2027 (50%) | 23 triệu | 20 triệu | 43 triệu |
Nửa đầu 2028 (70%) | 32,2 triệu | 28 triệu | 60,2 triệu |
Nộp sớm trong giai đoạn đầu giúp công ty X tiết kiệm hơn 60 triệu đồng so với không có Nghị quyết, và 34,4 triệu đồng so với nộp ở giai đoạn cuối. Con số mang tính minh họa; mức phạt thực tế còn phụ thuộc tình tiết tăng nặng, giảm nhẹ và quyết định của cơ quan thuế.
Những khoản không được giảm
- Tiền thuế phát sinh trên các tờ khai phải nộp bổ sung;
- Tiền chậm nộp tiền thuế;
- Hành vi có dấu hiệu trốn thuế, hoặc trường hợp đang bị thanh tra, điều tra, truy tố, xét xử về trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp.
Câu hỏi thường gặp
Mức phạt tính theo từng tờ khai hay gộp? Mỗi tờ khai chậm nộp là một hành vi vi phạm. Một số trường hợp nhiều tờ khai cùng loại có thể được xử phạt theo hành vi có mức phạt cao nhất cộng tình tiết tăng nặng, tùy hướng dẫn của cơ quan thuế.
Đã có quyết định xử phạt rồi có được tính lại 30% không? Không. Mức giảm chỉ áp dụng khi cơ quan thuế chưa ban hành quyết định xử phạt.
Hộ kinh doanh kê khai có phải tính theo khung của tổ chức không? Không. Mức phạt với cá nhân bằng một nửa tổ chức, sau đó mới áp hệ số 15%.
VPGD: Tòa nhà Sông Đà 9 – số 2 Nguyễn Hoàng, Mỹ Đình 2, Nam Từ Liêm, Hà Nội
Hotline: 094.859.3663
Zalo: Dịch vụ tư vấn thuế Bách Khoa
Website: Dịch vụ kế toán trọn gói
Pass giải nén: 094859366

Lỗi: Không tìm thấy biểu mẫu liên hệ.
Bài viết liên quan: