

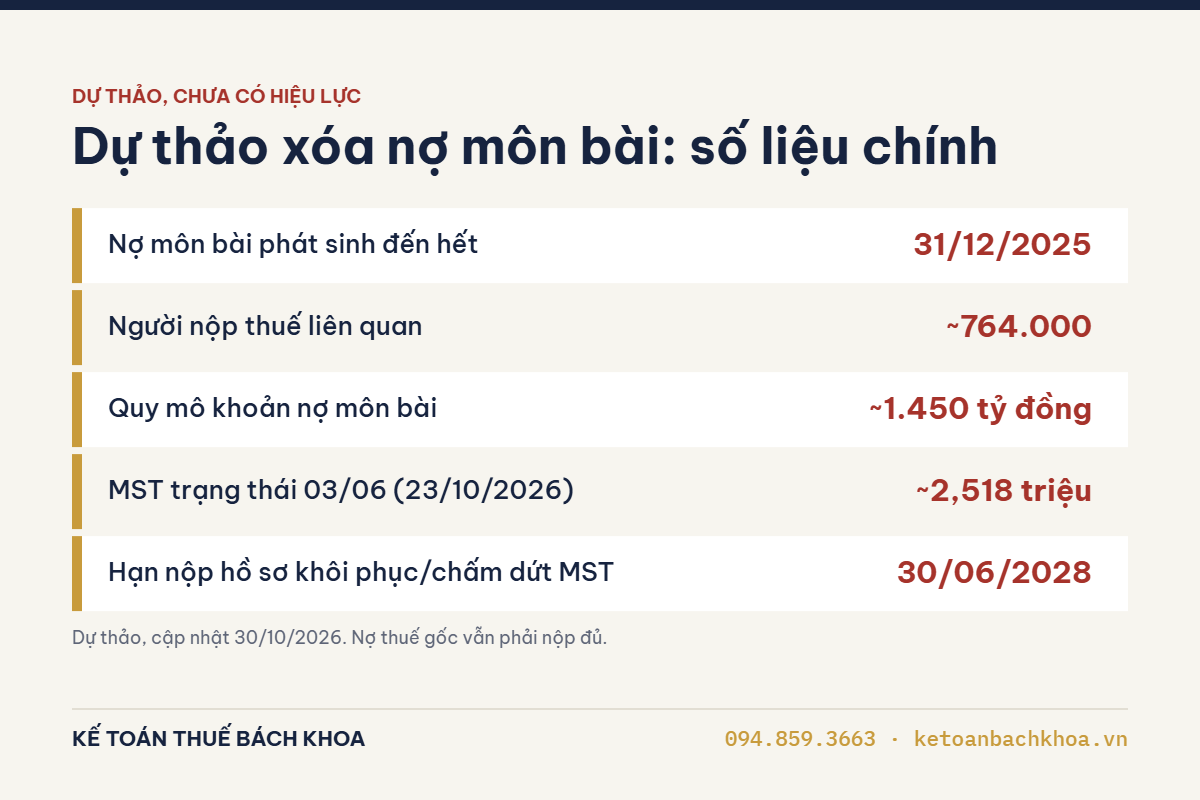
Theo dự thảo Nghị quyết của Quốc hội (chưa có hiệu lực), nợ lệ phí môn bài phát sinh đến hết 31/12/2025 và tiền chậm nộp tương ứng được đề xuất xóa, dự kiến liên quan khoảng 764.000 người nộp thuế. Đây mới là đề xuất, chưa phải quy định chính thức, nên doanh nghiệp và hộ kinh doanh cần theo dõi và rà soát mã số thuế sớm.
Dự thảo xóa nợ lệ phí môn bài nói gì?
Lệ phí môn bài đã dừng thu từ 01/01/2026 theo Nghị quyết 198/2025/QH15. Song song đó, dự thảo Nghị quyết của Quốc hội đề xuất xử lý các khoản còn tồn đọng từ các năm trước.
- Xóa nợ lệ phí môn bài phát sinh đến 31/12/2025.
- Xóa tiền chậm nộp tương ứng với khoản lệ phí môn bài đó.
- Quy mô theo dự thảo: khoảng 764.000 người nộp thuế, khoảng 1.450 tỷ đồng.
Toàn bộ nội dung trên là dự thảo, thông tin cập nhật đến ngày 30/10/2026. Nội dung có thể thay đổi khi văn bản được thông qua và ban hành chính thức.
Ai có thể thuộc diện được xóa?
Theo hướng đề xuất, đối tượng chính là người nộp thuế còn nợ lệ phí môn bài và tiền chậm nộp liên quan của các kỳ đến hết năm 2025. Việc có thuộc diện hay không còn phụ thuộc nội dung văn bản cuối cùng và dữ liệu thực tế trên hệ thống thuế của từng đơn vị.
Nhóm cần đặc biệt lưu ý là doanh nghiệp và hộ kinh doanh đã ngừng hoạt động nhưng chưa đóng mã số thuế, hoặc đang ở trạng thái 03 (đã thu hồi giấy chứng nhận, chưa đóng MST) và 06 (không hoạt động tại địa chỉ đăng ký). Đến 23/10/2026 có khoảng 2,518 triệu người nộp thuế ở trạng thái 03/06.
Điều kiện và phạm vi: điểm cần phân biệt
| Khoản | Theo dự thảo |
|---|---|
| Lệ phí môn bài phát sinh đến 31/12/2025 | Đề xuất xóa nợ |
| Tiền chậm nộp của lệ phí môn bài | Đề xuất xóa tương ứng |
| Lệ phí môn bài từ 01/01/2026 | Đã dừng thu theo Nghị quyết 198/2025/QH15 |
| Nợ thuế gốc khác (tiền thuế, tiền phạt vi phạm hành chính) | Vẫn phải nộp, không thuộc phần môn bài được xóa |
Lưu ý quan trọng: xóa nợ môn bài không đồng nghĩa với xóa mọi nghĩa vụ thuế. Nợ thuế gốc vẫn phải nộp đủ.
Liên quan đến xóa tiền chậm nộp cho MST trạng thái 03/06
Đây là một đề xuất riêng. Theo dự thảo, tiền chậm nộp của nhóm 03/06 có thể được xóa khi đồng thời đáp ứng hai điều kiện: hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt MST được cơ quan thuế tiếp nhận chậm nhất ngày 30/06/2028, và đã nộp đủ nợ thuế gốc. Tổng tiền chậm nộp nhóm này khoảng 9.715 tỷ đồng. Dự thảo vẫn chưa có hiệu lực.
Khi nào áp dụng?
Hiện chưa có ngày áp dụng chính thức, vì các nội dung đều đang ở dạng dự thảo. Doanh nghiệp chỉ nên coi là căn cứ thực hiện khi văn bản được ban hành và có hiệu lực. Trong lúc chờ, việc nên làm là kiểm tra tình trạng MST, đối chiếu các khoản nợ và chuẩn bị hồ sơ còn thiếu.
Nên chuẩn bị gì ngay từ bây giờ?
- Tra cứu trạng thái MST của doanh nghiệp, hộ kinh doanh và cả MST gắn với tên người đại diện.
- Phân tách các khoản nợ: môn bài, tiền chậm nộp, tiền thuế, tiền phạt.
- Rà soát hồ sơ khai thuế còn thiếu, vì một dự thảo khác của Chính phủ đề xuất giảm phạt chậm nộp hồ sơ cho doanh nghiệp 03/06 (30% nếu hoàn thành đến 30/06/2027).
- Xác định hướng xử lý: khôi phục hoạt động hay chấm dứt MST, giải thể.
Câu hỏi thường gặp
Nợ lệ phí môn bài đã được xóa chưa?
Chưa. Nội dung này mới nằm trong dự thảo Nghị quyết của Quốc hội, chưa có hiệu lực. Cần chờ văn bản chính thức được thông qua và ban hành.
Nợ môn bài của năm nào được đề xuất xóa?
Dự thảo đề xuất xóa nợ lệ phí môn bài phát sinh đến hết 31/12/2025, cùng tiền chậm nộp tương ứng. Từ 01/01/2026, lệ phí môn bài đã dừng thu theo Nghị quyết 198/2025/QH15.
Nếu được xóa môn bài, tôi có hết nợ thuế không?
Không chắc. Nợ thuế gốc gồm tiền thuế và tiền phạt vi phạm hành chính vẫn phải nộp. Phần được xóa theo đề xuất chỉ là lệ phí môn bài và tiền chậm nộp tương ứng.
Doanh nghiệp trạng thái 03/06 có được xóa tiền chậm nộp không?
Theo dự thảo, có thể được xóa nếu hồ sơ khôi phục hoặc chấm dứt MST được cơ quan thuế tiếp nhận chậm nhất 30/06/2028 và đã nộp đủ nợ thuế gốc. Đây vẫn là đề xuất, chưa chắc chắn.
Rà soát mã số thuế có mất phí không?
Kế toán Thuế Bách Khoa cung cấp dịch vụ rà soát mã số thuế miễn phí. Mức tiết kiệm cụ thể của từng trường hợp chỉ xác định được sau khi rà soát dữ liệu thực tế.
Cập nhật ngày 02/11/2026
Rà soát MST miễn phí cùng Kế toán Thuế Bách Khoa
Đội ngũ của Kế toán Thuế Bách Khoa, dưới sự dẫn dắt của CEO Lê Thị Thủy với gần 20 năm kinh nghiệm tài chính, kế toán và tư vấn thuế, sẵn sàng rà soát miễn phí tình trạng mã số thuế, các khoản nợ và hồ sơ còn thiếu của bạn. Sau đó chúng tôi tư vấn phương án phù hợp như đóng MST, giải thể hoặc khôi phục.
VPGD: Tòa nhà Sông Đà 9 – số 2 Nguyễn Hoàng, Mỹ Đình 2, Nam Từ Liêm, Hà Nội
Hotline: 094.859.3663
Zalo: Dịch vụ tư vấn thuế Bách Khoa
Website: Dịch vụ kế toán trọn gói
Pass giải nén: 094859366

Lỗi: Không tìm thấy biểu mẫu liên hệ.
Bài viết liên quan: