

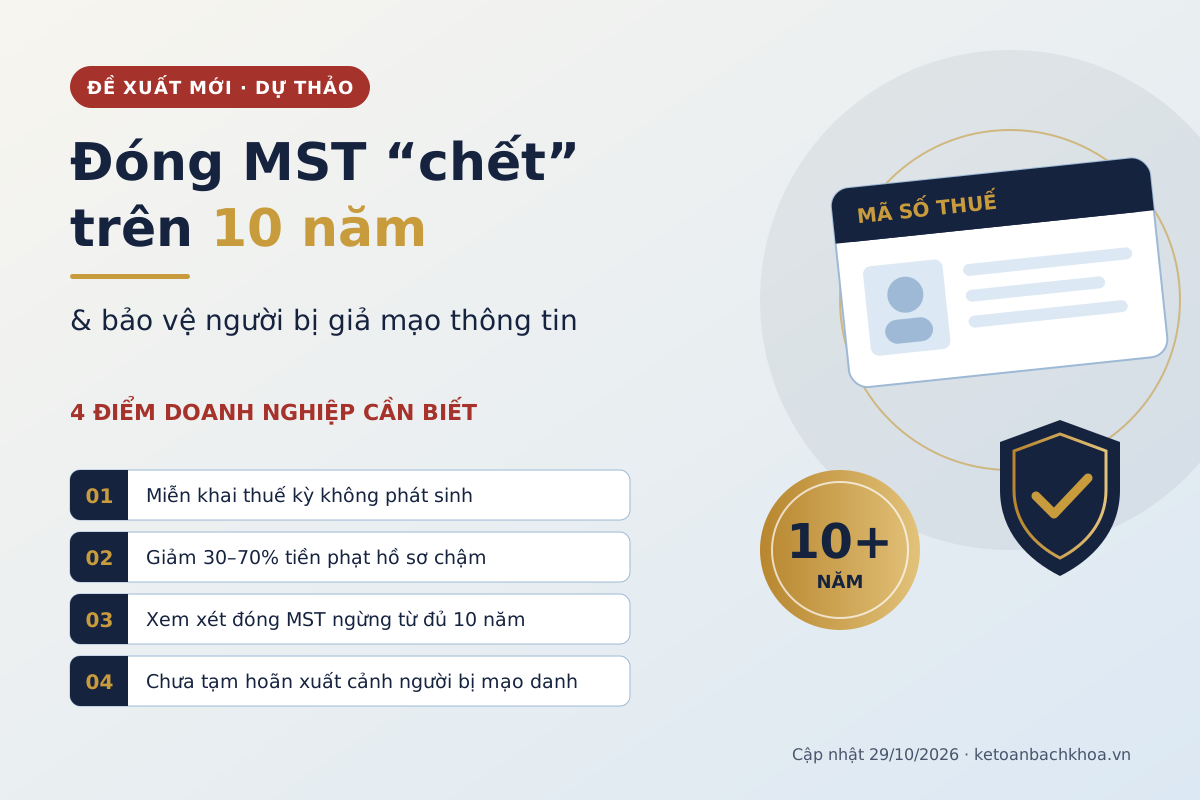
Tóm tắt nhanh: Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết của Chính phủ về chính sách đặc thù tháo gỡ khó khăn cho người nộp thuế. Dự thảo có 4 đề xuất đáng chú ý:
(1) không phải nộp hồ sơ khai thuế cho kỳ không phát sinh nghĩa vụ trong thời gian ngừng/bỏ địa chỉ;
(2) chỉ phạt 30%, 50% hoặc 70% mức phạt hiện hành nếu nộp bù hồ sơ sớm;
(3) xem xét đóng MST đã ngừng hoạt động từ đủ 10 năm, không nợ thuế;
(4) tạm chưa áp dụng tạm hoãn xuất cảnh với người bị giả mạo thông tin lập doanh nghiệp. Đây là dự thảo, chưa có hiệu lực (cập nhật đến 29/10/2026).
Vì sao Bộ Tài chính đưa ra 4 đề xuất này?
Nguyên nhân là lượng mã số thuế “chết chưa được chôn” quá lớn. Theo tờ trình dự thảo, đến 23/10/2026 cả nước có 2.518.440 người nộp thuế ở trạng thái 03 (ngừng hoạt động nhưng chưa chấm dứt hiệu lực MST) hoặc 06 (không hoạt động tại địa chỉ đã đăng ký).
- Trạng thái 03: 643.383 trường hợp, gồm 211.802 doanh nghiệp, tổ chức và 431.581 hộ, cá nhân kinh doanh.
- Trạng thái 06: 1.875.057 trường hợp, gồm 861.010 doanh nghiệp, tổ chức và 1.014.047 hộ, cá nhân kinh doanh.
- Có 529.041 trường hợp đã ngừng hoặc bỏ địa chỉ từ năm 2015 trở về trước (trên 10 năm), chiếm khoảng 21%.
Trong 10 tháng đầu năm 2026, cơ quan thuế đã chấm dứt hiệu lực MST cho 777.835 trường hợp. Bộ Tài chính đánh giá tiến độ còn chậm vì nhiều hồ sơ khai thuế tồn đọng nhiều năm, doanh nghiệp mất sổ sách, không liên hệ được người đại diện, và số tiền phạt tích lũy quá lớn so với khả năng khắc phục.
Nói cách khác, quy định hiện hành không cho “lối ra” thực tế: muốn đóng MST thì phải nộp đủ hồ sơ của mọi kỳ còn thiếu và chịu phạt cho từng kỳ. Bốn đề xuất dưới đây nhắm thẳng vào nút thắt này.
Đề xuất 1: Không phải nộp hồ sơ khai thuế cho thời gian “đóng băng”
Trả lời ngắn: Người nộp thuế ở trạng thái 03 hoặc 06 không phải nộp hồ sơ khai thuế cho các kỳ tính thuế không phát sinh nghĩa vụ trong thời gian không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan thuế.
Mở rộng: Người chưa chấm dứt hiệu lực MST nhưng đã bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh hoặc giấy phép tương đương cũng không phải nộp hồ sơ khai thuế trong thời gian bị thu hồi, trừ hồ sơ quyết toán thuế đến thời điểm thu hồi.
Điều kiện và giới hạn:
- Phải cam kết, chịu trách nhiệm trước pháp luật về các kỳ không phát sinh nghĩa vụ. Cam kết ghi rõ thời gian không hoạt động và các kỳ tính thuế liên quan, nằm trong hồ sơ khôi phục hoặc hồ sơ chấm dứt hiệu lực MST.
- Vẫn phải nộp đủ hồ sơ còn thiếu của các kỳ trước thời điểm cơ quan thuế thông báo bỏ địa chỉ, và của mọi kỳ có phát sinh nghĩa vụ thuế.
- Không áp dụng nếu có dấu hiệu trốn thuế, gian lận thuế hoặc đang bị xử lý theo quy định.
Đề xuất 2: Giảm 30–70% tiền phạt chậm nộp hồ sơ khai thuế
Trả lời ngắn: Doanh nghiệp, tổ chức ở trạng thái 03, 06 đã nộp đủ hồ sơ khai thuế còn thiếu chỉ chịu một phần mức phạt hiện hành; nộp càng sớm, phạt càng thấp.
Thời điểm hoàn thành hồ sơ còn thiếu | Mức phạt áp dụng | Tương đương giảm |
|---|---|---|
Từ ngày Nghị quyết có hiệu lực đến 30/6/2027 | 30% mức phạt hiện hành | 70% |
01/7/2027 – 31/12/2027 | 50% mức phạt hiện hành | 50% |
01/01/2028 – 30/6/2028 | 70% mức phạt hiện hành | 30% |
Với hộ kinh doanh, cá nhân kinh doanh:
- Nộp thuế khoán: dự kiến không xử phạt các hành vi vi phạm thủ tục thuế được dẫn chiếu trong dự thảo.
- Nộp thuế theo phương pháp kê khai: áp dụng mức phạt bằng 50% nếu nộp đủ hồ sơ còn thiếu từ ngày Nghị quyết có hiệu lực đến hết 30/6/2028.
Ngoại lệ: Không giảm phạt với hành vi có dấu hiệu trốn thuế, hoặc người đang bị thanh tra, điều tra, truy tố, xét xử về trốn thuế, gian lận thuế, sử dụng hóa đơn chứng từ không hợp pháp.
Chuyển tiếp có lợi: Hồ sơ đã nộp trước hoặc trong thời gian Nghị quyết có hiệu lực mà cơ quan thuế chưa ra quyết định xử phạt thì được áp dụng mức phạt mới. Hồ sơ đã có quyết định xử phạt thì không được áp dụng lại.
Bộ Tài chính ước tính khoảng 1,6 triệu hồ sơ khai thuế có thể được nộp bổ sung; tổng tiền phạt giảm khoảng 12.670 tỷ đồng nếu nộp ở giai đoạn 30%.
Đề xuất 3: Xem xét đóng MST đã ngừng hoạt động từ đủ 10 năm
Trả lời ngắn: MST ở trạng thái 03 hoặc 06 từ đủ 10 năm trở lên (tính đến ngày Nghị quyết có hiệu lực) được cơ quan thuế xem xét chấm dứt hiệu lực mà không cần người nộp thuế làm lại toàn bộ thủ tục.
Ba điều kiện cùng lúc:
- Ngừng hoạt động hoặc bỏ địa chỉ đăng ký từ đủ 10 năm trở lên.
- Không có nợ thuế.
- Không đang bị thanh tra, điều tra, truy tố, xét xử.
Quy trình dự kiến:
- Cơ quan thuế công khai danh sách dự kiến chấm dứt hiệu lực MST trên trang thông tin điện tử trong 30 ngày.
- Nếu người nộp thuế không đề nghị khôi phục MST và không có cơ quan, tổ chức, cá nhân phản đối bằng văn bản, hết 30 ngày cơ quan thuế chấm dứt hiệu lực MST trên hệ thống.
- Sau đó cơ quan thuế công khai kết quả và chuyển thông tin cho cơ quan đăng ký kinh doanh xử lý theo pháp luật doanh nghiệp, hợp tác xã.
Lưu ý quan trọng: Nếu sau đó phát hiện có nghĩa vụ thuế thực tế, cơ quan thuế khôi phục lại trạng thái MST, truy thu thuế, tiền chậm nộp và xử phạt theo luật. Đóng MST theo cơ chế này không đồng nghĩa “xóa sạch” mọi trách nhiệm.
Đề xuất 4: Bảo vệ người bị giả mạo thông tin đứng tên doanh nghiệp
Trả lời ngắn: Cá nhân bị người khác dùng thông tin để đăng ký doanh nghiệp hoặc hộ kinh doanh rồi bỏ địa chỉ sẽ được tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh, nếu đã trình báo và được công an xác nhận đang giải quyết.
Điều kiện theo dự thảo:
- Đã gửi văn bản đề nghị cơ quan đăng ký kinh doanh hoặc cơ quan thuế, và cơ quan công an xử lý vụ việc.
- Cơ quan công an có văn bản xác nhận đã tiếp nhận và đang giải quyết.
Theo Bộ Tài chính, trong chiến dịch làm sạch MST, cơ quan thuế đã nhận 614 phản ánh của người dân về việc thông tin cá nhân bị dùng trái phép để lập doanh nghiệp, hộ kinh doanh.
Lưu ý: Đây là “tạm thời chưa áp dụng”, không phải miễn trách nhiệm vĩnh viễn. Kết quả cuối cùng phụ thuộc vào kết luận của cơ quan công an về việc có bị giả mạo hay không.
Khi nào áp dụng?
Theo dự thảo, chính sách đặc thù áp dụng đến hết 30/6/2028. Bộ Tài chính dự kiến trình Chính phủ ban hành Nghị quyết trước 15/12/2026. Ngày hiệu lực chính thức, điều kiện chi tiết và hồ sơ cụ thể phụ thuộc văn bản cuối cùng được ban hành.
Doanh nghiệp, hộ kinh doanh nên làm gì ngay?
Không nên chờ Nghị quyết rồi mới hành động. Việc rà soát có thể bắt đầu từ bây giờ để sẵn sàng hưởng mức phạt thấp nhất (30%) ngay khi chính sách có hiệu lực.
- Tra cứu trạng thái MST của doanh nghiệp, chi nhánh, hộ kinh doanh và cả MST cá nhân của người đại diện. Xác định đang ở trạng thái 03, 06 hay bình thường, và từ năm nào.
- Liệt kê kỳ khai thuế còn thiếu, tách rõ kỳ trước và sau thời điểm cơ quan thuế thông báo bỏ địa chỉ; kỳ nào có phát sinh nghĩa vụ, kỳ nào không.
- Kiểm tra nợ thuế (thuế, tiền chậm nộp, lệ phí môn bài). Đây là điều kiện then chốt để thuộc diện đóng MST trên 10 năm.
- Gom lại chứng từ, chữ ký số, thông tin người đại diện – những thứ thường thất lạc nhất với doanh nghiệp ngừng lâu năm.
- Nếu bị giả mạo thông tin: trình báo ngay cơ quan công an và gửi văn bản đến cơ quan đăng ký kinh doanh hoặc cơ quan thuế; giữ lại văn bản tiếp nhận của công an.
- Theo dõi văn bản chính thức: ngày hiệu lực, mẫu cam kết và hồ sơ cụ thể có thể thay đổi so với dự thảo.
Lưu ý: trong khi chờ Nghị quyết, quy định hiện hành vẫn áp dụng. Người nộp thuế giải thể, chấm dứt hoạt động vẫn có trách nhiệm hoàn thành thủ tục chấm dứt hiệu lực MST và nghĩa vụ thuế theo Luật Quản lý thuế.
Câu hỏi thường gặp
4 đề xuất này đã có hiệu lực chưa? Chưa. Tính đến 29/10/2026, đây là nội dung dự thảo Nghị quyết của Chính phủ do Bộ Tài chính lấy ý kiến. Bộ dự kiến trình ban hành trước 15/12/2026.
Doanh nghiệp ngừng hoạt động 8 năm có được đóng MST theo cơ chế 10 năm không? Theo dự thảo thì không, vì mốc là “từ đủ 10 năm trở lên tính đến ngày Nghị quyết có hiệu lực”. Tuy nhiên doanh nghiệp này vẫn có thể hưởng đề xuất 1 và 2 (miễn nộp hồ sơ kỳ không phát sinh, giảm phạt) khi tự làm thủ tục.
Còn nợ thuế thì có được đóng MST tự động không? Không. Dự thảo yêu cầu không có nợ thuế. Doanh nghiệp còn nợ cần xử lý nghĩa vụ trước hoặc làm thủ tục thông thường.
Được giảm phạt có nghĩa là không phải nộp tiền thuế còn thiếu? Không. Mức giảm áp dụng cho tiền phạt vi phạm thủ tục (chậm nộp hồ sơ khai thuế). Số thuế phát sinh thực tế và tiền chậm nộp vẫn được xác định theo quy định.
Bị mạo danh đứng tên doanh nghiệp, tôi có bị cấm xuất cảnh không? Theo dự thảo, nếu đã trình báo và công an có văn bản xác nhận đang giải quyết, cơ quan thuế tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh. Cần chờ văn bản chính thức để biết hồ sơ cụ thể.
Nguồn tham khảo và thời điểm cập nhật
Nội dung cập nhật đến ngày 29/10/2026, dựa trên thông tin dự thảo được các báo đăng tải:
- Dự thảo Nghị quyết chính sách đặc thù hỗ trợ người nộp thuế và cam kết quốc tế – LuatVietnam
- Đề xuất xử lý mã số thuế của người nộp thuế ngừng hoạt động từ 10 năm trở lên – LuatVietnam, 29/10/2026
- Đề xuất giảm 70% mức phạt thuế, chưa tạm hoãn xuất cảnh người bị mạo danh lập DN – VietNamNet, 29/10/2026
- Đề xuất: Chưa tạm hoãn xuất cảnh với người bị mạo danh, giảm mức phạt để ‘làm sạch’ nhanh mã số thuế – Tuổi Trẻ, 29/10/2026
Liên hệ tư vấn
Mã số thuế “treo” càng lâu, hồ sơ càng khó gom và rủi ro cho người đại diện càng lớn. Kế Toán Bách Khoa đồng hành cùng doanh nghiệp trong việc rà soát trạng thái MST, hồ sơ khai thuế còn thiếu, kê khai thuế, hóa đơn điện tử, báo cáo tài chính và xử lý các thủ tục kế toán – thuế theo quy định. Nếu cần trao đổi về trường hợp cụ thể, quý doanh nghiệp có thể liên hệ:
- Công ty TNHH Dịch vụ tư vấn thuế Bách Khoa
- Hotline: 094.859.3663
- VPGD: Tòa nhà Sông Đà 9 – số 2 Nguyễn Hoàng, Mỹ Đình 2, Nam Từ Liêm, Hà Nội
- Website: https://ketoanbachkhoa.vn
- Zalo: Dịch vụ tư vấn thuế Bách Khoa

Lỗi: Không tìm thấy biểu mẫu liên hệ.
Bài viết liên quan: